چرا جریان ورود و خروج سرمایه از صندوقهای طلا برای پیشبینی بازار مهم است؟


جریان سرمایه صندوقهای طلا نشان میدهد بخشی از سرمایهگذاران چه مقدار مواجهه مالی با اونس جهانی ایجاد یا کاهش دادهاند. در پیش بینی قیمت طلا این داده میتواند مکمل نرخ بهره، دلار و تقاضای فیزیکی باشد، اما جایگزین تحلیل کامل نیست. خرید واحدهای صندوق ممکن است با افزایش موجودی طلای فیزیکی همراه شود، درحالیکه تغییر قیمت واحد صندوق همیشه بیانگر ورود پول تازه نیست.
برای انجام تحلیل قیمت جهانی طلا باید میان ارزش دلاری دارایی صندوق و مقدار طلای نگهداریشده تفاوت قائل شد. ارزش دارایی میتواند صرفاً به دلیل افزایش قیمت رشد کند، حتی اگر تعداد واحدها ثابت بماند. به همین دلیل، بررسی خالص جریان پول و تغییر تناژ، تصویر دقیقتری از رفتار سرمایهگذاران نسبت به مجموع ارزش صندوق فراهم میکند.
در تنظیم چشمانداز قیمت طلا روند صندوقها بهتر است همراه تقاضای بانک مرکزی و جهت بازده واقعی مطالعه شود. گزارشهای دورهای منتشرشده در یوتوتایمز میتوانند این تفاوتها را برای مخاطب روشن کنند. هدف، یافتن یک شاخص جادویی برای پیشبینی نیست؛ بلکه تشخیص اینکه حرکت قیمت تا چه اندازه با ورود سرمایه واقعی همراه است اهمیت دارد.

توی این پک فوق العاده، تحلیل تکنیکال در بورس رو جوری یاد میگیری که تو هیچ کلاس آموزشی یا پک دیگه ای نه دیدی نه شنیدی! بورس رو سریع یاد بگیر وحسابی پول دربیار!
ETF طلا چگونه سرمایه را به بازار جهانی منتقل میکند؟
صندوقهای قابل معامله دارای پشتوانه فیزیکی، واحدهایی در بورس عرضه میکنند که ارزش آنها به دارایی طلای صندوق وابسته است. ایجاد یا بازخرید واحدها توسط مشارکتکنندگان مجاز میتواند با انتقال طلا یا وجه مرتبط باشد. اما همه ETFهای مرتبط با طلا ساختار مشابهی ندارند و برخی به سهام شرکتهای معدنی یا قراردادهای مشتقه متکیاند.
بنابراین، پیش از تحلیل باید نوع صندوق مشخص شود و دادههای صندوقهای فیزیکی از ابزارهای غیرمستقیم جدا گردند. ورود پول به صندوق سهام معدنی الزاماً معادل خرید شمش نیست. حتی در صندوقهای فیزیکی نیز زمان ثبت جریان، سازوکار بازارگردانی و اختلاف قیمت واحد با ارزش دارایی خالص میتوانند بر تفسیر کوتاهمدت اثر بگذارند.
چهار داده کلیدی صندوقهای ETF برای تحلیل طلا
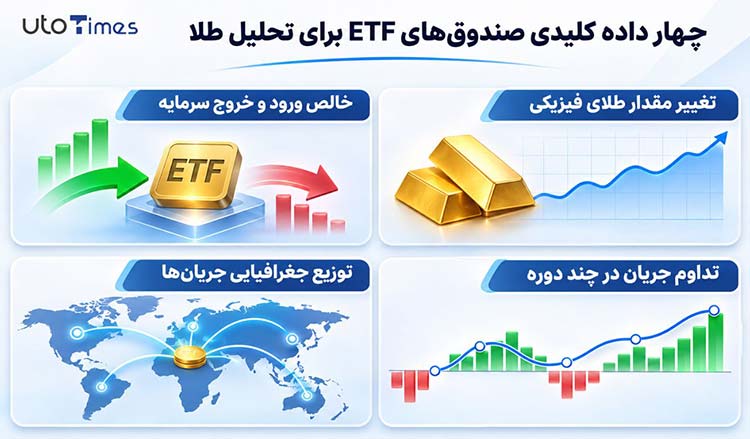
برای استخراج پیام درست، این چهار داده را تفکیک کنید.
خالص ورود و خروج سرمایه
خالص جریان مالی نشان میدهد در یک دوره معین پول تازه وارد صندوق شده یا از آن خارج شده است. اگر این روند در چند هفته تداوم داشته باشد، میتواند نشانه تغییر ترجیح سرمایهگذاران باشد. بااینحال، سرمایه ممکن است میان صندوقهای مختلف جابهجا شود؛ درنتیجه بهتر است داده کل بازار در کنار ارقام یک صندوق دیده شود.
با این اپلیکیشن ساده، هر زبانی رو فقط با روزانه 5 دقیقه گوش دادن، توی 80 روز مثل بلبل حرف بزن! بهترین متد روز، همزمان تقویت حافظه، آموزش تصویری با کمترین قیمت ممکن!
تغییر مقدار طلای فیزیکی
موجودی صندوقهای فیزیکی معمولاً بر حسب تن یا اونس گزارش میشود و از تغییر ارزش دلاری دارایی مستقلتر است. رشد این موجودی در کنار ورود خالص سرمایه، شواهد قویتری از افزایش تقاضا فراهم میکند. بااینوجود، زمان تسویه و ساختار ایجاد واحد میتواند باعث اختلاف کوتاهمدت میان دو مجموعه داده شود.
توزیع جغرافیایی جریانها
صندوقهای آمریکایی، اروپایی و آسیایی ممکن است به محرکهای متفاوت واکنش نشان دهند. برای نمونه، تغییر انتظار نرخ بهره آمریکا لزوماً همان اثری را بر سرمایهگذار آسیایی ندارد که نوسان ارز محلی ایجاد میکند. بررسی منطقهای کمک میکند مشخص شود ورود پول گسترده و جهانی بوده یا به یک بازار محدود شده است.
تداوم جریان در چند دوره
یک ماه ورود بزرگ سرمایه همیشه به معنی آغاز روند پایدار نیست. ممکن است پس از افت شدید بازار، سرمایهگذاران موقتاً سبد خود را متعادل کرده باشند. مقایسه میانگین چندماهه با دورههای قبلی، اثر جهشهای تصادفی را کاهش میدهد و به تشخیص روند تدریجی تقاضا کمک میکند؛ هرچند تأخیر اطلاعات همچنان باقی میماند.
دادههای تازه صندوقهای طلا چه چیزی نشان میدهند؟
شورای جهانی طلا در گزارش سوم نوامبر ۲۰۲۶ اعلام کرد صندوقهای دارای پشتوانه فیزیکی در سهماهه سوم خالص ۲۱۱ تن ورودی ثبت کردند. موجودی این صندوقها به ۴۲۵۶ تن رسید. این ارقام از بازگشت تقاضای صندوقی پس از خروج سرمایه در فصل قبل حکایت دارند، اما درباره جهت قطعی قیمت در فصل بعد حکم نمیدهند.
در همان گزارش، بانکهای مرکزی نیز خالص ۳۲۱ تن طلا خریداری کرده بودند. کنار هم گذاشتن این دو داده نشان میدهد تقاضای رسمی و تقاضای سرمایهگذاری میتوانند همزمان فعال شوند. بااینحال، کاهش تقاضای زیورآلات یا تغییر عرضه نیز باید دیده شود؛ زیرا بازار جهانی حاصل برآیند چند گروه خریدار و فروشنده است.
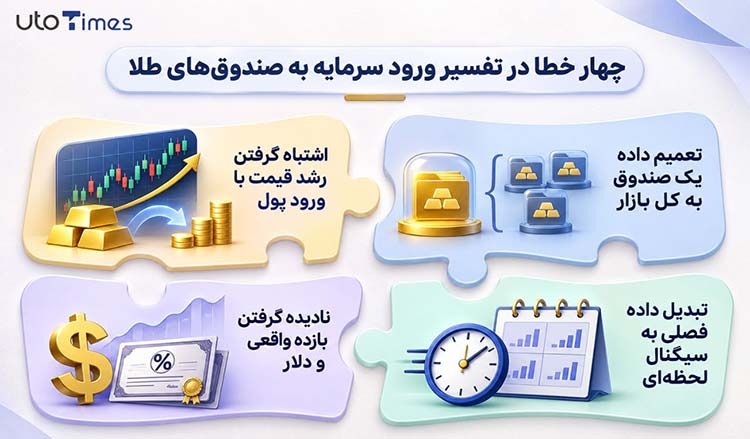
چهار خطا در تفسیر ورود سرمایه به صندوقهای طلا
پرهیز از این اشتباهها کیفیت برآورد را بالا میبرد.
اشتباه گرفتن رشد قیمت با ورود پول
افزایش ارزش دارایی تحت مدیریت میتواند ناشی از رشد قیمت هر اونس باشد و نه ورود واحدهای جدید. اگر تحلیلگر فقط ارزش دلاری صندوق را ببیند، ممکن است تقاضایی را تصور کند که رخ نداده است. بررسی تعداد واحدها، موجودی فیزیکی و جریان خالص در کنار هم این خطا را کاهش میدهد.
تعمیم داده یک صندوق به کل بازار
صندوق بزرگ و شناختهشده لزوماً نماینده همه سرمایهگذاران طلا نیست. انتقال سرمایه میان صندوقها میتواند برای یکی خروج و برای دیگری ورود ثبت کند، بیآنکه تقاضای کل تغییر زیادی کرده باشد. استفاده از آمار تجمیعی چند منطقه و توجه به صندوقهای مختلف، نتیجهگیری درباره جهت جریان جهانی را معتبرتر میکند.
نادیده گرفتن بازده واقعی و دلار
حتی هنگام ورود سرمایه به صندوقها، افزایش بازده واقعی یا قدرت دلار ممکن است رشد قیمت را محدود کند. جریان ETF نشاندهنده رفتار بخشی از سرمایهگذاران است، نه کل نیروهای بازار. برای بررسی روند باید مشخص شود فشار خرید صندوقی با تغییر هزینه فرصت نگهداری طلا همراه است یا خلاف آن حرکت میکند.
تبدیل داده فصلی به سیگنال لحظهای
اطلاعات تجمیعی فصلی برای شناخت ساختار تقاضا مفیدند، ولی ممکن است پس از تغییر قیمت منتشر شوند. تصمیمگیری کوتاهمدت با این دادهها بدون توجه به نمودار فعلی و خبرهای تازه خطرناک است. هر گزارش باید با تاریخ دوره مرجع و افق زمانی مناسب خوانده شود تا از برداشت نادرست جلوگیری گردد.
چگونه جریان صندوقها را در سناریوی بازار استفاده کنیم؟
یک روش کاربردی ثبت ماهانه جریان خالص، تناژ صندوقها و نرخ واقعی اوراق در یک جدول است. سپس میتوان بررسی کرد آیا افزایش تقاضای صندوقی همراه با رشد قیمت و شکست مقاومت بوده یا بازار باوجود ورود پول درجا زده است. حالت دوم نیازمند بررسی عرضه، موقعیتهای آتی و شرایط کلی نقدینگی است.
اطلاعات ETF به فهم کیفیت تقاضای سرمایهگذاری کمک میکنند، اما هیچگاه تمام معاملات طلا را پوشش نمیدهند. ارزش آنها در تکمیل شواهد است؛ بهویژه زمانی که با دادههای بانک مرکزی و ساختار قیمت مقایسه شوند. نتیجه منطقی، تنظیم سناریوهای قابل ارزیابی است و نه صدور پیشبینی قطعی درباره قیمت بعدی اونس.


